家賃を払い続けていると、ふと思うことがあります。「このお金で、もう家を買えるのでは」と。
僕は今、家賃10万円の賃貸に4年住んでいます。払った家賃は、すでに約480万円です。それでも、この家は僕のものではありません。
築20年、約100㎡の戸建てです。入居したとき、前の住人がペットを飼っていた影響で臭いが強く、正直きれいとは言えない状態でした。もともとの家賃は8万円でしたが、会社の家賃補助制度を使い、礼金などの初期費用を減らすために、10万円で契約しています。
そんな中で、次の2つを比べて考えています。
調べると、「新築か中古か」の記事は多いのに、「今住んでいる賃貸を買うと、同じ条件の中古より安くなるのか」を書いた記事は、あまり見つかりませんでした。しかも住み続けるほど、外壁の目地やヒビ割れなど、気になる傷みも増えてきます。
なので、同じ条件の中古と比べて安くなるのかを軸に、費用・建物の状態・オーナーとの交渉を、自分で整理することにしました。まだ結論は出していません。検討中の一人のパパのメモとして、参考になればうれしいです。
結論(現時点)
- 今の賃貸を買っても、価格そのものが、同じ条件の中古より安くなるとは限らない
オーナーが、家賃の利回りで価格を考えていることがあるからです。 - ただ、仲介手数料・引っ越し・内見の手間が減るので、総額では有利になる可能性があり
- 値引きの根拠になるのは、外壁の劣化やペット臭などの補修費
診断と見積もりで、数字にして伝えます。 - 新築は、費用は大きくなりますが、性能と自由度が高い
僕は樹脂メーカーで働く技術者で、不動産・税金・ローンの専門家ではありません。この記事は、公開されている情報をもとにした一般的な内容で、法的・金銭的な助言ではありません。金利や制度は変わるので、実際の判断は、不動産会社・金融機関・税理士などに確認してください。
住んでいる賃貸は、そもそも買える?まず確認したいこと
家賃10万円を4年払ったので、払った総額は約480万円(10万円×12か月×4年)です。このお金は戻ってきませんが、「4年間きちんと払ってきた」という事実は、あとの交渉で使えるかもしれません。
元の家賃8万円で計算すると、4年で約384万円です。10万円との差は、4年で約96万円ですが、そのぶん礼金などの初期費用を抑えられました。買う話を考えるときは、本来の家賃は8万円として見ていきます。
買えるかどうかは、オーナーに売る意思があるかで決まります。借主に、優先して買える権利が一般的にあるわけではありません。ただ、第三者に売るなら内見の手間や空室リスクがあるので、今住んでいる人が買うのは、オーナーにとっても悪い話ではありません。そこが、相談の入り口です。買えば、家賃はローンの返済と固定資産税に変わり、同じ支払いが自分の資産になります。
賃貸を買う前に確認したい、築20年の戸建ての劣化(写真あり)
いちばん気になっているのは、建物の状態です。4年住んで目についた箇所を、写真で残しました。素人の目視なので診断ではなく、傷みの深さまでは分かりません。
① 外壁の目地(シーリング)の劣化
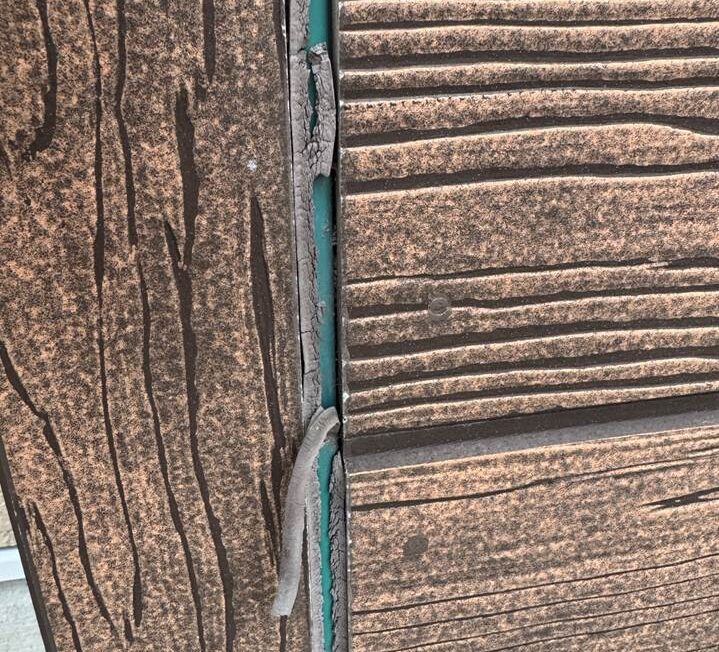
外壁の目地。表面にひび割れがあり、下の方は剥がれて垂れ下がっています。
シーリングは、外壁材の継ぎ目に充填されたゴム状の材料で、目地から雨水を入れない役目があります。樹脂の一種なので、紫外線や温度変化で弾力を失い、硬くなって割れます。写真では、表面が割れて壁から剥がれていて、目地の防水が十分に働いていない可能性があります。
② 外壁のヒビ割れ
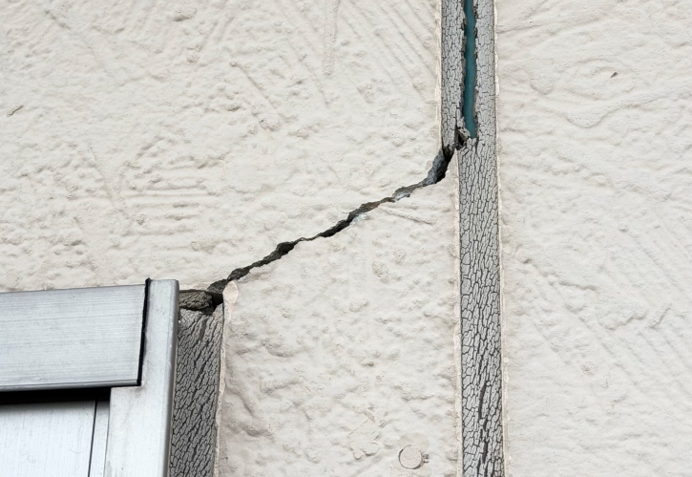
窓の角から、斜めにヒビが伸びています。右側の目地もシーリングが割れています。
窓の角は、力が集中しやすく、ヒビが入りやすい場所です。ヒビの幅や深さは、写真では判断できません。雨水が入ると、壁の内側が傷む可能性があるので、診断で確認したい箇所です。
③ 室内の傷み
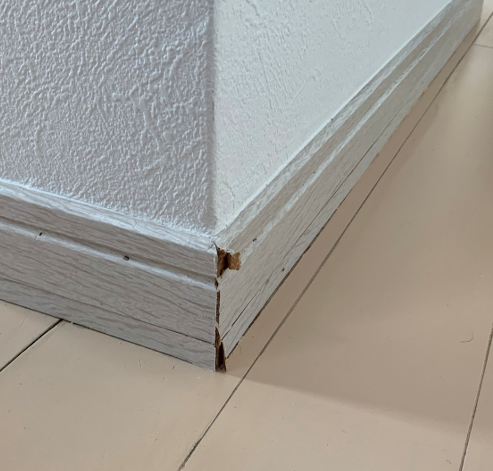
壁の角の巾木(はばき)。角が欠けています。
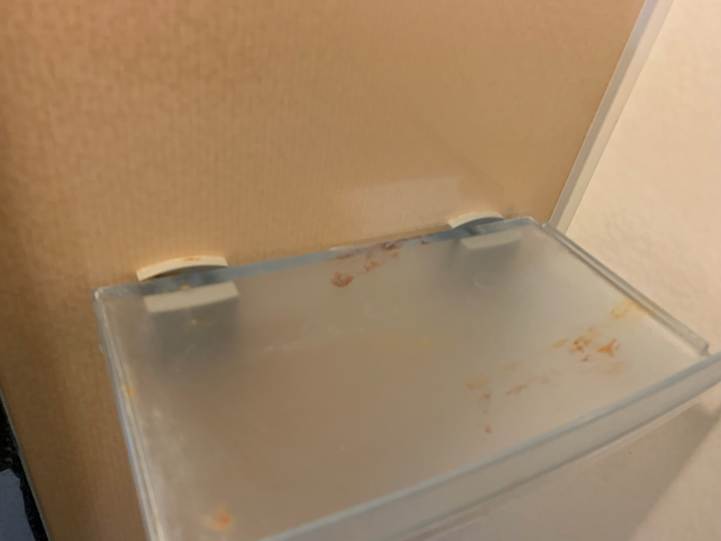
お風呂場の棚まわりの汚れ。入居当時からのものです。
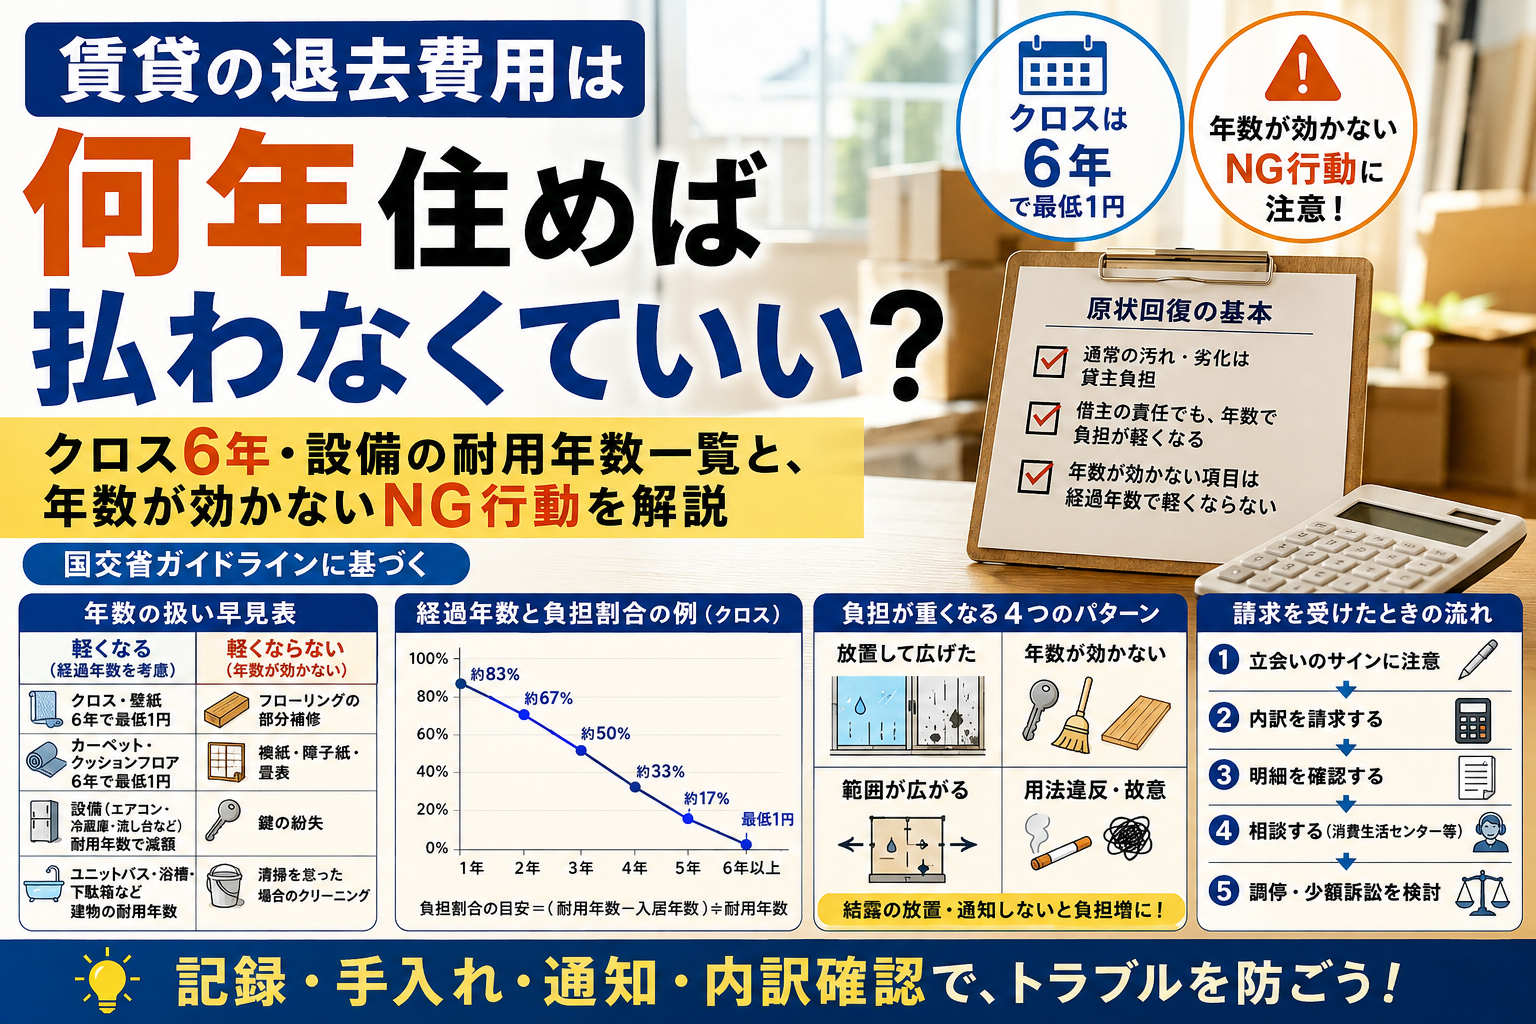
室内は、構造に関わらない、見た目の傷みが中心です。フローリングと、お風呂場の棚の傷みは、入居当時からありました。ただ、買ったあとは、入居前からのものも含めて、自分で直す前提になります。賃貸の間は、経年劣化か借主の使い方かで、負担が分かれました(考え方は賃貸の退去費用は何年住めば払わなくていい?にまとめています)。
もうひとつ気になっているのが、臭いです。入居した時点で、前の住人のペットの臭いが強く、正直きれいとは言えない状態でした。入居直後に清掃しましたが、床を掃除すると、ペットの毛が大量に出てきました。今でも、テラス側の窓や床から、ペット臭がします。臭いが床や壁の下地まで染みていると、表面だけ張り替えても残ることがあります。買うなら、ここも診断と見積もりで確認したい点です。
賃貸をそのまま買うと、同じ条件の中古より安くなる?
読者の方が、いちばん気になるのは、ここだと思います。結論から言うと、価格そのものが安くなるとは限りませんが、総額では有利になる可能性があります。
| 項目 | 今の賃貸を買う | 同じ条件の中古を探して買う |
| 価格の決まり方 | オーナーが、家賃の利回りで考えていることがある | 近隣の成約事例と、売り出し価格 |
| 仲介手数料 | 仲介が入れば必要。交渉の余地がある | 通常は必要(上限は、価格の3%+6万円+消費税) |
| 内見・引っ越し | 不要(引っ越し費用もかからない) | 内見を重ねて探す。引っ越し費用がかかる |
| 建物の状態 | 住んでいるので、よく分かっている | 内見では、分からない部分が残る |
| 補修や臭いの対策 | 現状のまま買うことが多い | 物件を選べるので、状態のよいものを探せる |
| 選択肢 | 今の家だけ | 複数から比べられる |
仲介を入れずに、直接契約する方法もあります。ただ、重要事項の説明や契約書の確認を、自分でやることになるので、慎重に考えます。
総額で並べると、どこまで高くても得なのか
本体価格が同じ1,500万円だと仮定して、買うまでにかかるお金を並べました。
(あくまで仮の数字です)
| 項目 | 同じ条件の中古を買う | 今の賃貸を買う(仲介なし) |
| 物件価格 | 1,500万円 | 1,500万円 |
| 仲介手数料(上限) | 約56万円 | 0円 |
| 引っ越し費用 | 約20万円(仮) | 0円 |
| 合計 | 約1,576万円 | 約1,500万円 |
差は、約76万円です。つまり、今の家の価格が、同じ条件の中古の相場より約76万円高くても、総額は同じになります。仲介が入って手数料がかかる場合は、差は約20万円まで縮まります。
ここに、補修費を足し引きしました。僕の家は、外壁の補修とペット臭の対策が必要です。今の家に払える上限は、次の式で考えます。
- 同じ条件の中古の相場+手数料・引っ越し費用-今の家に必要な補修費=今の家に払える上限
同じ条件の中古にも、補修が必要な物件はあります。ただ、状態は内見では分かりきらないので、補修費の見積もりがあるかどうかが、交渉の強さを左右します。
住んでいる家を買う最大の強みは、「暮らしの実態が分かっている」ことです。 日当たり、音、結露、近所づきあいを、すでに体験しています。同じ条件の中古では、買ってから分かることが多く、ここは大きな差です。
賃貸購入+リフォームの費用はいくら?新築との比較(仮の数字)
賃貸を買うときの費用は、買ったあとにどこまで工事するかで大きく変わります。先に、言葉の違いを整理しました。
リフォーム・リノベーション・フルリノベーションの違い
| 呼び方 | 内容 | 例 |
| リフォーム | 古くなった所を直して、元の状態に近づける | 外壁の補修、床・壁紙の張り替え、設備の交換 |
| リノベーション | 間取りや性能も変えて、住まいの価値を上げる | 間取り変更、断熱・耐震の改修 |
| フルリノベーション | 家全体を一新する(骨組みだけ残す「スケルトン」もある) | 内装・設備・配管・間取りを全面的に |
※法律上の決まった線引きはなく、会社ごとに使い方が違います。見積もりを取るときは、「どこまで工事するか」を必ず確認します。
費用の目安は、戸建てのリノベーション全体で500万円〜2,500万円以上と幅が広く、マンションのフルリノベーションは1㎡あたり10万〜20万円とされています(クレックス「リノベーションの費用相場」)。建物の状態と広さで、大きく変わります。
「どこまで直すか」で、総額を比べてみる
僕の家で気になっているのは、外壁、フローリング、お風呂場の棚、そして入居時からのペット臭(今もテラス側の窓や床から臭います)です。臭いが下地まで染みていなければ、部分リフォームで済む可能性があります。一方で、間取りや性能まで変えたくなると、フルリノベーションになります。
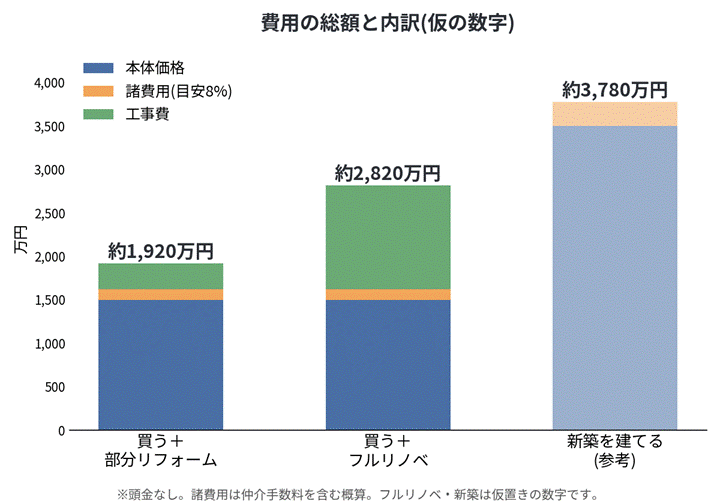
3つを、並べました。買う案の本体価格1,500万円は、家賃からの逆算と近隣の推計相場をもとに置いた、仮の数字です。
| 項目 | 買う+部分リフォーム | 買う+フルリノベ | 新築を建てる |
| 本体価格 | 1,500万円 | 1,500万円 | 3,500万円(土地1,000万円+建物2,500万円) |
| 諸費用(目安8%) | 約120万円 | 約120万円 | 約280万円 |
| 工事費 | 約300万円 | 約1,200万円 | 0円 |
| 合計 | 約1,920万円 | 約2,820万円 | 約3,780万円 |
| 月々の返済(金利1%・35年) | 約5.4万円 | 約8.0万円 | 約10.7万円 |
※頭金なし・諸費用8%(仲介手数料を含む)の概算です。仲介なしで買えれば、買う案はさらに約56万円下がります。フルリノベの1,200万円は、目安(500万〜2,500万円)の範囲内で、100㎡を全面的に直す想定の仮置きです。新築は地盤改良や外構でさらに増えることがあり、外壁の補修が必要なら、「部分リフォーム」の工事費に上乗せになります。
部分リフォームなら約1,920万円、フルリノベでも約2,820万円です。参考までに、新築(約3,780万円)と比べると、それぞれ約1,860万円、約960万円安くなります。月々の返済は、フルリノベでも新築より約2.7万円安くなります。ただ、フルリノベにすると、部分リフォームの場合と比べて、新築との差はかなり縮まります。
どちらの買う案も、月々のローンは、いまの家賃10万円(元は8万円)より低い水準です。ただ、固定資産税や修繕の積立が、別にかかります。
金利の影響も大きく、借入2,000万円(35年)なら、月々の返済は金利1%で約5.6万円、3%で約7.7万円です。2026年10月時点は、変動金利が1%前後、フラット35が3.8%台で、上昇傾向にあります。金利が上がっても払える金額かを、先に確認します。
どこまで直すかは、診断の結果しだいです。構造に問題がなければ部分リフォーム、間取りや性能も変えたいならフルリノベ、というのが今の見立てです。新築は、性能と自由度が高い代わりに、費用も土地探しの時間も大きくなるので、あくまで参考です。フルリノベは構造が古いままなので、耐震や劣化を診断で確認し、工事費をローンに組めるかも事前審査で確認します。
中古の賃貸物件でも、住宅ローン控除は使える?
住宅ローン控除は、年末のローン残高の0.7%を所得税などから差し引く制度で、2030年12月31日までの入居に延長されました。中古でも、一定の省エネ性能があれば控除期間が13年になり、新築との差は以前より小さくなりました。中古は、新耐震基準(1981年6月以降)などの要件を満たすかが入り口で、築20年なら、この点はクリアしやすい年代です。戻る額は、実際に払っている税額が上限です。参考までに、新築は省エネ性能が高いほど借入限度額が大きく、子育て世帯は上乗せされる区分があります。
賃貸を買う前の、5つのチェックポイント
- 耐震基準:1981年6月以降の新耐震かを確認します。旧耐震なら、耐震基準適合証明が取れるかで、ローン控除と審査が変わります。
- 劣化と修繕履歴:屋根・外壁、給排水管、設備の交換歴をオーナーに聞きます。外壁は、シーリングの劣化やヒビ割れを写真に残します。マンションなら、長期修繕計画と修繕積立金も見ます。
- 断熱・窓・結露:アルミサッシと単板ガラスなら、結露や寒さが出やすくなります。冬の結露の状態が判断材料で、窓は内窓で後から改善できます(サッシの選び方、内窓の効果)。
- 価格が割高でないか:オーナーは家賃の利回りから価格を考えていて、実際に住む人向けの相場より高めのことがあります。同じ築年・広さの中古の売り出し価格と成約事例を調べ、複数の不動産会社の査定で確認します。
- ローンと家計:築年数が古いと、借入期間が短くなることがあります。教育費も含めて、金利が上がっても払い続けられるかを確認します。
賃貸を買うときの価格交渉の進め方
焦らず、順番に進めます。
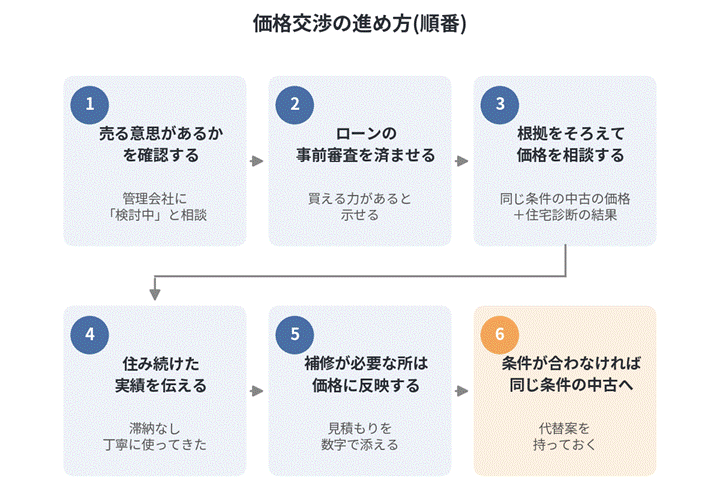
- まず、売る意思があるかを確認する。 多くは管理会社が窓口なので、「購入を検討している」と相談し、オーナーに伝えてもらいます。
- ローンの事前審査を済ませておく。 買える力があると示せるので、話が進みやすくなります。
- 根拠をそろえて、価格を話し合う。 同じ築年・広さの中古の価格と、ホームインスペクション(住宅診断)の結果が、材料になります。
- 住み続けた実績を伝える。 家賃の滞納がないこと、丁寧に使ってきたことは、オーナーにとって安心材料です。
- 修繕が必要な箇所は、価格に反映する。 売主が個人の場合、不具合への責任の範囲は、契約書で決まります。必ず確認します。
- 同じ条件の中古という代替案を持っておく。 条件が合わなければ、同じ条件の中古を探す、と決めておくと、無理な価格で急いで決めずに済みます。
断られても、今の家に住み続けられるように、契約の更新時期と内容は、先に確認しておくと安心です。
家賃4年分(約480万円)は、どう使うか
正直に書くと、払ってきた家賃を、購入価格から差し引いてもらうのは難しいみたいです。家賃は住んだ期間の使用料で、売買代金とは別のお金だからです(契約書に「家賃を購入代金に充てる」とある物件は別です)。使えるのは、4年間の実績です。滞納なく丁寧に住んできたこと、買うなら内見・空室・原状回復の手間がないこと。伝えるときは、「手間とリスクのない買い手になれる」という形にします。
4年間、滞納なく住んできました。購入すれば、内見や空室、退去時の手間がなくなります。その点も含めて、価格を相談できませんか。
オーナー目線の価格を、家賃から逆算する
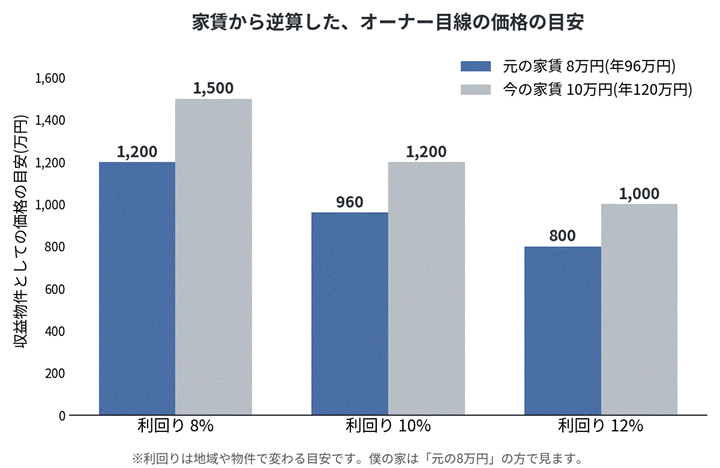
オーナーは、家賃収入の利回りから価格を考えていることがあります。僕の家の家賃は、会社の家賃補助制度を使い、初期費用を減らすために、元の8万円から10万円にしたものです。本来の家賃は8万円なので、価格を考える根拠は、8万円の行で見るのが筋だと考えています。
| 家賃 | 年額 | 利回り8% | 10% | 12% |
| 元の8万円 | 96万円 | 1,200万円 | 960万円 | 800万円 |
| 今の10万円 | 120万円 | 1,500万円 | 1,200万円 | 1,000万円 |
※利回りは、地域や物件で変わる目安です。ここから分かるのは、オーナーが「これ以下では売らない」と考えそうな水準の見当です。実際の価格は、近隣の成約事例と、不動産会社の査定で確認します。
大家さんにとって、僕は「儲かる入居者」なのか
購入の話を切り出す前に、オーナーの立場で考えてみました。
交渉への影響
- 「儲かる入居者」だからこそ、売ると10万円の家賃収入がなくなるので、売る理由が弱いかもしれない
- 逆に、外壁の補修の前に手放したい、という考えもありえる
どちらなのかは、聞いてみないと分かりません。だから最初は、価格の話をせず、売る意思があるかだけを確認します。
外壁の劣化を、価格交渉に使う
前の章の外壁の劣化は、価格を話し合う材料になります。まず診断で傷みの深さを確認し、補修の見積もりを取ります(足場が必要になることが多く、まとまった金額になりやすいです)。落としどころは3つです。
- 価格から差し引く:補修費の分を、購入価格に反映してもらう
- オーナーが補修する:補修してから引き渡してもらう
- 現状のまま買う:補修費を、自分の予算に見込む
売主が個人の場合、買ったあとの不具合への責任が、免除されたり期間が短くなったりすることがあります。契約書で「現状のまま」の条件がないかを確認します。
言い方は、「悪いから安くして」ではなく、「診断の結果を踏まえて、補修費を見込んだ価格を相談したい」と、数字を添えて伝えます。賃貸中に管理会社へ外壁の劣化を伝えた記録があれば、一緒にまとめておきます。
結局、どう判断するか
- 今の賃貸を買う:暮らしや学区を変えたくない、引っ越しと手数料の負担を減らしたい。ただし、価格の根拠をそろえて、交渉できることが前提
- 同じ条件の中古を探す:オーナーが売らない、または価格が相場より高い場合の、次の選択肢
- 新築(参考):間取りや性能にこだわりたい、予算に余裕がある場合。費用と時間は、いちばん大きくなる
迷ったら、まず「賃貸を買える条件か」を確認する。 費用も時間もかからないので、先に聞いてみる価値があります。それで条件が合わなければ、新築の検討に進めます。
よくある質問
Q.オーナーに「買いたい」と言うと、住み続けられなくなる?
契約の更新時期と内容を確認したうえで、相談する形にすれば、リスクは抑えられます。いきなり価格の話をせず、まず「検討している」と伝えるのが無難です。
Q.築古の賃貸でも、住宅ローンは使える?
使える場合が多いですが、築年数で、借入期間や金額が制限されることがあります。金融機関ごとに条件が違うので、事前審査で確認してください。
Q.築年数で資産価値が下がっているなら、その分安くならない?
下がった分は、すでに今の相場に含まれています。築20年の木造は、建物の評価が小さく、価格の多くは土地の価値です。同じ条件の中古も、下がったあとの価格で売られているので、築年数だけでは、値引きの根拠になりにくいです。
オーナーが買ったときの価格より下がっていても、同じです。買う側にとっての価格は、購入時の価格ではなく、今の相場で決まります。むしろ、購入時の価格やローンの残りより安くなると、売ると損になるので、売ってもらえなくなる可能性があります。オーナーの手元に残る金額は、購入時の価格、ローンの残り、税金で変わり、僕には分かりません。
値引きの根拠になるのは、相場より追加で劣る点です。外壁の補修費、ペット臭の対策費、住宅診断で見つかった不具合などを、数字で示します。
まとめ
- 今の賃貸を買えるかは、オーナーに売る意思があるかで決まる
- 価格そのものは、同じ条件の中古より安くなるとは限らない。ただ、仲介手数料・引っ越し・内見の手間で、総額では有利になる可能性がある
- 値引きの根拠は、外壁の劣化やペット臭などの補修費。診断と見積もりで、数字にする
- 買う前に、耐震・修繕履歴・断熱・価格・家計の5つを確認する
- 交渉は、意向確認→ローン事前審査→根拠をそろえて価格→同じ条件の中古を代替案にの順番
- 新築は、費用は大きいが、性能と自由度が高いので、参考として比較する
調べてみて、思ったこと
調べる前は、「4年も家賃を払ってきたのだから、買うときも少しは安くなるはず」と思っていました。大家さんにとっても、空室の心配がなくなる、得な話だと思っていました。
でも、実際に整理してみると、払った金額があっても、思ったほど安くはなりません。家賃は使用料で、価格の根拠にはなりにくいからです。大家さんも、売ると家賃収入がなくなり、築20年で外壁の補修も控えているので、必ずしも得な話ではないかもしれない、と思うようになりました。
もうひとつ、強く感じたのは、持ち家は維持費が高いということです。固定資産税や、外壁・設備の補修など、買ったあとも、お金はかかり続けます。
そこで、損か得かだけで決めるのは、違うと思うようになりました。大事なのは、自分と家族の幸せのあり方を見つけて、それに家をマッチさせることです。この家に住み続けたいのか、別の家で新しく始めたいのか。数字は、その答えを確かめるための材料として使います。
僕もまだ検討中です。動きがあれば、この記事に追記します。
参考資料
※確認日:2026年10月29日
- ダイヤモンド不動産研究所「住宅ローン金利」関連記事(2026年10月)https://diamond-fudosan.jp/articles/-/1113331
- ゼロシステムズ「2026年10月 住宅ローン金利ランキング」https://0systems.com/2026/10/03/53465/
- 三菱UFJ銀行 マネーキャンバス「2026年の住宅ローン控除」https://moneycanvas.bk.mufg.jp/know/column/MlabOy9obLGHsg9/
- 山田パートナーズ「住宅ローン控除の延長と見直し(令和8年度税制改正)」https://www.yamada-partners.jp/reform/r8/k02-extension-and-review-of-mortgage-deduction
※制度・金利は変わります。最新の情報は、国土交通省・各金融機関の公式情報でご確認ください。
コメント